 Karena Rasa Ingin Tahu Membawa Kamu Lebih Jauh
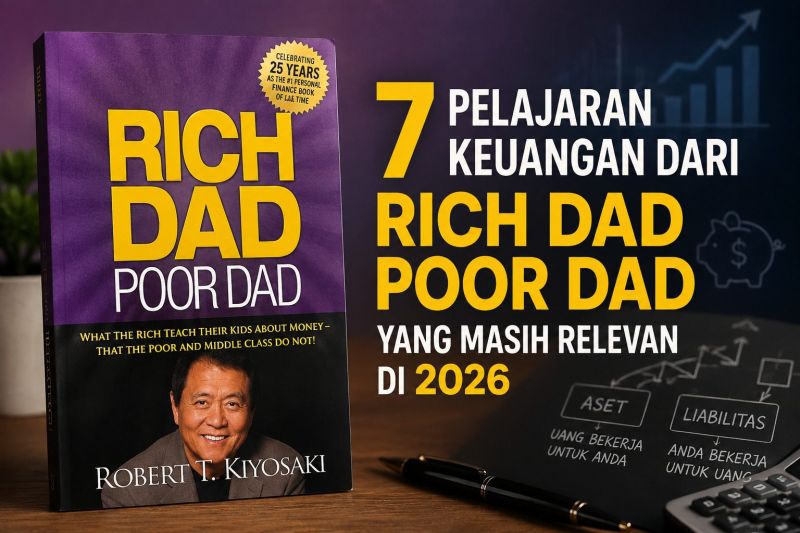
7 Pelajaran Keuangan dari Rich Dad Poor Dad yang Masih Relevan di 2026
Buku Rich Dad Poor Dad karya Robert T. Kiyosaki masih menarik dibahas pada 2026. Bukan sekadar tentang menjadi kaya, tetapi tentang memahami arus kas, aset, liabilitas, pekerjaan, dan cara membangun ketahanan finansial.
Pelajaran yang Masih Relevan: Jangan Hanya Mengejar Gaji
Gagasan pertama yang masih sangat relevan adalah pentingnya tidak hanya mengandalkan satu sumber pendapatan.
Bukan berarti pekerjaan tetap sudah tidak penting.
Justru bagi sebagian besar orang, pekerjaan merupakan fondasi utama untuk membangun kondisi finansial.
Namun, ketergantungan total pada satu sumber pendapatan memiliki risiko.
Jika pekerjaan hilang, pendapatan bisa langsung berhenti.
Karena itu, membangun kemampuan tambahan dapat memberikan perlindungan.
Misalnya:
pekerjaan + keterampilan freelance
atau
pekerjaan + usaha sampingan
atau
pekerjaan + investasi jangka panjang
Dengan catatan, setiap sumber pendapatan memiliki risiko masing-masing.
Diversifikasi bukan jaminan bebas masalah.
Tetapi dapat mengurangi ketergantungan pada satu sumber.
Pelajaran Kedua: Pahami Ke Mana Uang Pergi
Konsep arus kas juga tetap sangat relevan.
Banyak orang mengetahui jumlah gaji.
Tetapi tidak mengetahui secara jelas ke mana uang tersebut pergi.
Misalnya:
Pendapatan:
Rp10 juta
Pengeluaran:
- kebutuhan rumah tangga Rp4 juta;
- cicilan Rp2 juta;
- transportasi Rp1 juta;
- makan di luar Rp1 juta;
- hiburan Rp500 ribu;
- pengeluaran lain Rp1 juta.
Total:
Rp9,5 juta
Sisa:
Rp500 ribu
Tanpa pencatatan, seseorang mungkin merasa penghasilannya cukup.
Namun angka tersebut menunjukkan ruang finansial yang sangat terbatas.
Karena itu, kemampuan mengelola arus kas tetap menjadi dasar penting.
Pelajaran Ketiga: Membangun Aset Secara Bertahap
Gagasan untuk membangun aset juga masih relevan.
Tetapi “aset” tidak harus berarti membeli properti atau membuka bisnis besar.
Bagi sebagian orang, aset pertama justru bisa berupa:
dana darurat.
Setelah itu:
investasi yang sesuai profil risiko.
Kemudian:
keterampilan yang meningkatkan pendapatan.
Setelah kondisi lebih kuat:
bisnis atau aset produktif lainnya.
Urutannya dapat berbeda untuk setiap orang.
Tidak ada satu resep yang berlaku untuk semua.
Pelajaran Keempat: Literasi Keuangan Lebih Penting daripada Ikut Tren
Pada era media sosial, seseorang dapat menemukan rekomendasi investasi hampir setiap hari.
Ada saham yang sedang viral.
Ada aset digital yang sedang naik.
Ada bisnis yang terlihat sangat menguntungkan.
Ada influencer yang menunjukkan hasil investasi.
Masalahnya, melihat orang lain mendapatkan keuntungan tidak berarti strategi tersebut cocok untuk kita.
Literasi keuangan membantu seseorang bertanya:
Bagaimana investasi ini menghasilkan keuntungan?
Apa risikonya?
Berapa lama uang akan ditempatkan?
Bagaimana jika nilainya turun?
Apakah saya membutuhkan uang tersebut dalam waktu dekat?
Jika seseorang tidak mampu menjawab pertanyaan dasar tersebut, sebaiknya jangan terburu-buru menempatkan uang.
Kenalan dengan loekepo CONNECT
Komunitas loekepo untuk menjelajah, bermain, dan berjualan. Daftar gratis, tanpa biaya.
- Jelajah dan SpotTemukan tempat berfoto dan bagikan spot favoritmu.
- Play, LIVE, Woy!Hiburan, siaran langsung, dan ngobrol bareng komunitas.
- MarketplaceJual dan beli dengan sesama anggota, gratis daftar.
Baca Juga