 Karena Rasa Ingin Tahu Membawa Kamu Lebih Jauh
7 Pelajaran Keuangan dari Rich Dad Poor Dad yang Masih Relevan di 2026
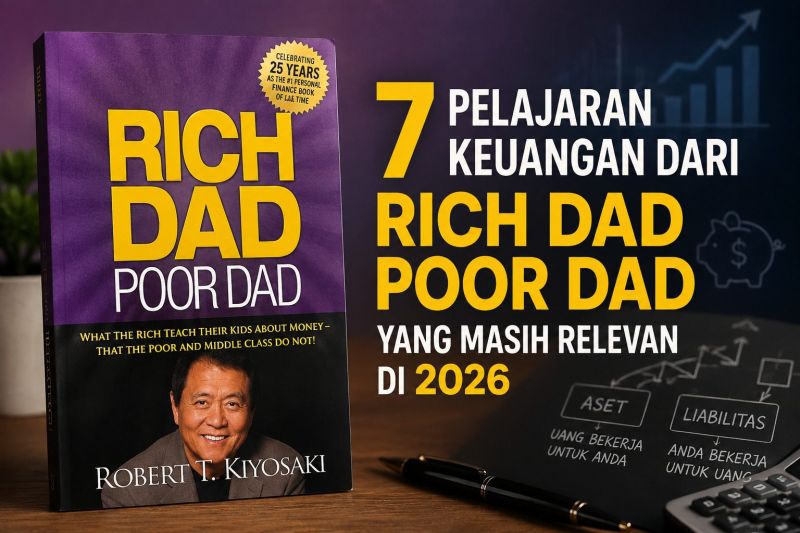
Buku Rich Dad Poor Dad karya Robert T. Kiyosaki masih menarik dibahas pada 2026. Bukan sekadar tentang menjadi kaya, tetapi tentang memahami arus kas, aset, liabilitas, pekerjaan, dan cara membangun ketahanan finansial.
Pelajaran Kelima: Jangan Membeli Sesuatu Hanya karena Terlihat Mewah
Gagasan tentang gaya hidup juga masih relevan.
Pendapatan meningkat seharusnya memberikan pilihan lebih banyak.
Bukan otomatis menghasilkan kewajiban lebih banyak.
Misalnya seseorang mendapatkan kenaikan pendapatan Rp3 juta.
Ada dua pilihan.
Pilihan pertama
Seluruhnya digunakan untuk:
- cicilan baru;
- kendaraan lebih mahal;
- rumah lebih besar;
- gaya hidup meningkat.
Pilihan kedua
Sebagian digunakan untuk:
- dana darurat;
- melunasi utang;
- meningkatkan keterampilan;
- investasi;
- membangun usaha.
Pilihan kedua mungkin tidak terlihat semewah pilihan pertama.
Namun, dalam jangka panjang dapat memberikan fleksibilitas finansial yang lebih besar.
Tetapi Ada Hal yang Perlu Dikritisi
Di sinilah artikel Loekepo harus memberikan konteks.
Konsep Kiyosaki sering kali dibuat sangat sederhana.
Misalnya:
aset = memasukkan uang
liabilitas = mengeluarkan uang
Sebagai alat edukasi, pendekatan tersebut mudah dipahami.
Tetapi realitas keuangan jauh lebih kompleks.
Sebuah rumah yang ditempati sendiri mungkin tidak menghasilkan arus kas, tetapi tetap memiliki nilai ekonomi.
Sebuah investasi yang menghasilkan pendapatan juga tetap dapat mengalami penurunan nilai.
Sebuah bisnis dapat menghasilkan omzet tinggi tetapi tidak menghasilkan laba.
Sebuah utang dapat digunakan untuk konsumsi atau untuk aktivitas produktif.
Karena itu, pembaca tidak seharusnya mengambil keputusan hanya berdasarkan label “aset” atau “liabilitas”.
Yang harus dilihat adalah keseluruhan kondisi keuangan.
Tidak Semua Utang adalah Utang Buruk
Ini juga penting.
Utang sering dianggap sebagai sesuatu yang harus dihindari.
Padahal, dalam kondisi tertentu, utang dapat digunakan secara produktif.
Misalnya:
Sebuah usaha membutuhkan mesin senilai Rp100 juta.
Mesin tersebut meningkatkan kapasitas produksi dan menghasilkan tambahan keuntungan.
Jika perhitungan menunjukkan bisnis mampu membayar cicilan dengan aman, pembiayaan tersebut dapat memiliki fungsi ekonomi.
Sebaliknya, utang konsumtif yang tidak sesuai kemampuan dapat membebani keuangan.
Jadi:
utang bukan otomatis baik.
utang juga bukan otomatis buruk.
Yang penting adalah tujuan, biaya, risiko, dan kemampuan membayar.
Jangan Menganggap Investasi Selalu Menghasilkan Uang
Ini merupakan salah satu hal yang harus diperjelas kepada pembaca.
Tidak ada investasi yang menjamin keuntungan tanpa risiko.
Saham bisa turun.
Obligasi memiliki risiko.
Properti bisa sulit dijual.
Bisnis bisa rugi.
Nilai aset bisa menurun.
Bahkan aset yang selama ini menghasilkan pendapatan dapat mengalami perubahan kondisi.
Karena itu, prinsip yang lebih sehat adalah:
pahami investasi sebelum membeli.
Bukan:
beli karena disebut aset.
Kenalan dengan loekepo CONNECT
Komunitas loekepo untuk menjelajah, bermain, dan berjualan. Daftar gratis, tanpa biaya.
- Jelajah dan SpotTemukan tempat berfoto dan bagikan spot favoritmu.
- Play, LIVE, Woy!Hiburan, siaran langsung, dan ngobrol bareng komunitas.
- MarketplaceJual dan beli dengan sesama anggota, gratis daftar.
Baca Juga