 Karena Rasa Ingin Tahu Membawa Kamu Lebih Jauh
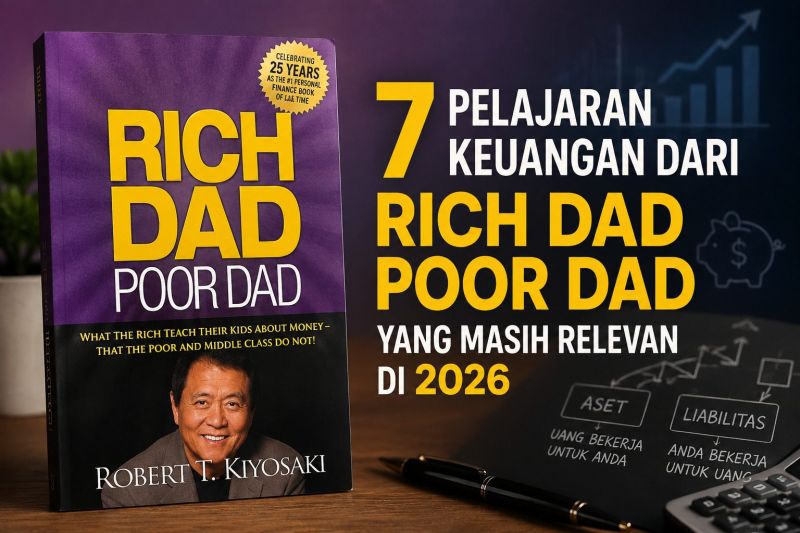
7 Pelajaran Keuangan dari Rich Dad Poor Dad yang Masih Relevan di 2026
Buku Rich Dad Poor Dad karya Robert T. Kiyosaki masih menarik dibahas pada 2026. Bukan sekadar tentang menjadi kaya, tetapi tentang memahami arus kas, aset, liabilitas, pekerjaan, dan cara membangun ketahanan finansial.
Aset yang Menghasilkan Pendapatan
Dalam kehidupan sehari-hari, aset yang berpotensi menghasilkan pendapatan dapat berupa berbagai bentuk.
Contohnya:
- deposito;
- obligasi;
- saham yang memberikan dividen;
- properti yang disewakan;
- bisnis;
- hak kekayaan intelektual tertentu;
- produk digital;
- aset produktif lainnya.
Namun, tidak berarti setiap aset tersebut pasti menghasilkan keuntungan.
Investasi selalu memiliki risiko.
Nilai aset dapat turun.
Pendapatan dapat berubah.
Bisnis dapat mengalami kerugian.
Properti dapat kosong tanpa penyewa.
Karena itu, kata yang lebih tepat adalah “berpotensi menghasilkan pendapatan”, bukan otomatis menghasilkan uang.
Jangan Menyamakan Investasi dengan Mesin Uang
Ini penting terutama bagi pembaca yang baru mengenal investasi.
Gagasan “membeli aset agar uang bekerja” memang menarik.
Tetapi tidak ada investasi yang secara otomatis menghasilkan uang tanpa risiko.
Saham dapat turun.
Obligasi memiliki risiko tertentu.
Properti membutuhkan modal dan biaya.
Bisnis dapat gagal.
Bahkan aset yang menghasilkan pendapatan pun dapat mengalami penurunan nilai.
Karena itu, sebelum membeli aset, pahami:
bagaimana aset tersebut menghasilkan keuntungan, apa risikonya, berapa biaya yang dibutuhkan, dan seberapa mudah aset tersebut dicairkan.
Dari Mana Uang Datang dan Ke Mana Pergi?
Untuk memahami konsep Kiyosaki secara lebih praktis, Sobat Kepo bisa membuat peta arus kas sederhana.
Uang masuk
- gaji;
- keuntungan usaha;
- honor;
- pendapatan sewa;
- dividen;
- bunga;
- pendapatan lainnya.
Uang keluar
- kebutuhan rumah tangga;
- cicilan;
- transportasi;
- makanan;
- pendidikan;
- kesehatan;
- hiburan;
- investasi;
- tabungan.
Setelah itu, lihat apa yang tersisa.
Jika seluruh penghasilan habis untuk konsumsi dan pembayaran kewajiban, sulit membangun aset baru.
Sebaliknya, jika ada ruang untuk menyimpan dan mengalokasikan uang secara produktif, kekayaan dapat dibangun secara bertahap.
Mengapa Utang Menjadi Hal Penting?
Kiyosaki banyak membahas bagaimana utang dapat memengaruhi kondisi finansial.
Namun, utang sebenarnya tidak selalu buruk.
Utang dapat digunakan untuk:
- membeli rumah;
- membangun usaha;
- membeli aset produktif;
- membiayai pendidikan;
- kebutuhan lainnya.
Masalahnya adalah apakah utang tersebut dapat dikelola.
Misalnya seseorang mengambil utang untuk membeli peralatan usaha.
Jika peralatan tersebut meningkatkan kapasitas produksi dan menghasilkan keuntungan yang cukup untuk membayar kewajiban, utang tersebut memiliki fungsi produktif.
Tetapi jika seseorang mengambil utang untuk membeli barang konsumtif tanpa memperhitungkan kemampuan membayar, risiko finansial menjadi lebih besar.
Jadi pertanyaan yang lebih tepat bukan:
“Apakah utang itu buruk?”
Melainkan:
“Untuk apa utang digunakan dan apakah saya mampu membayarnya?”
Kenalan dengan loekepo CONNECT
Komunitas loekepo untuk menjelajah, bermain, dan berjualan. Daftar gratis, tanpa biaya.
- Jelajah dan SpotTemukan tempat berfoto dan bagikan spot favoritmu.
- Play, LIVE, Woy!Hiburan, siaran langsung, dan ngobrol bareng komunitas.
- MarketplaceJual dan beli dengan sesama anggota, gratis daftar.
Baca Juga